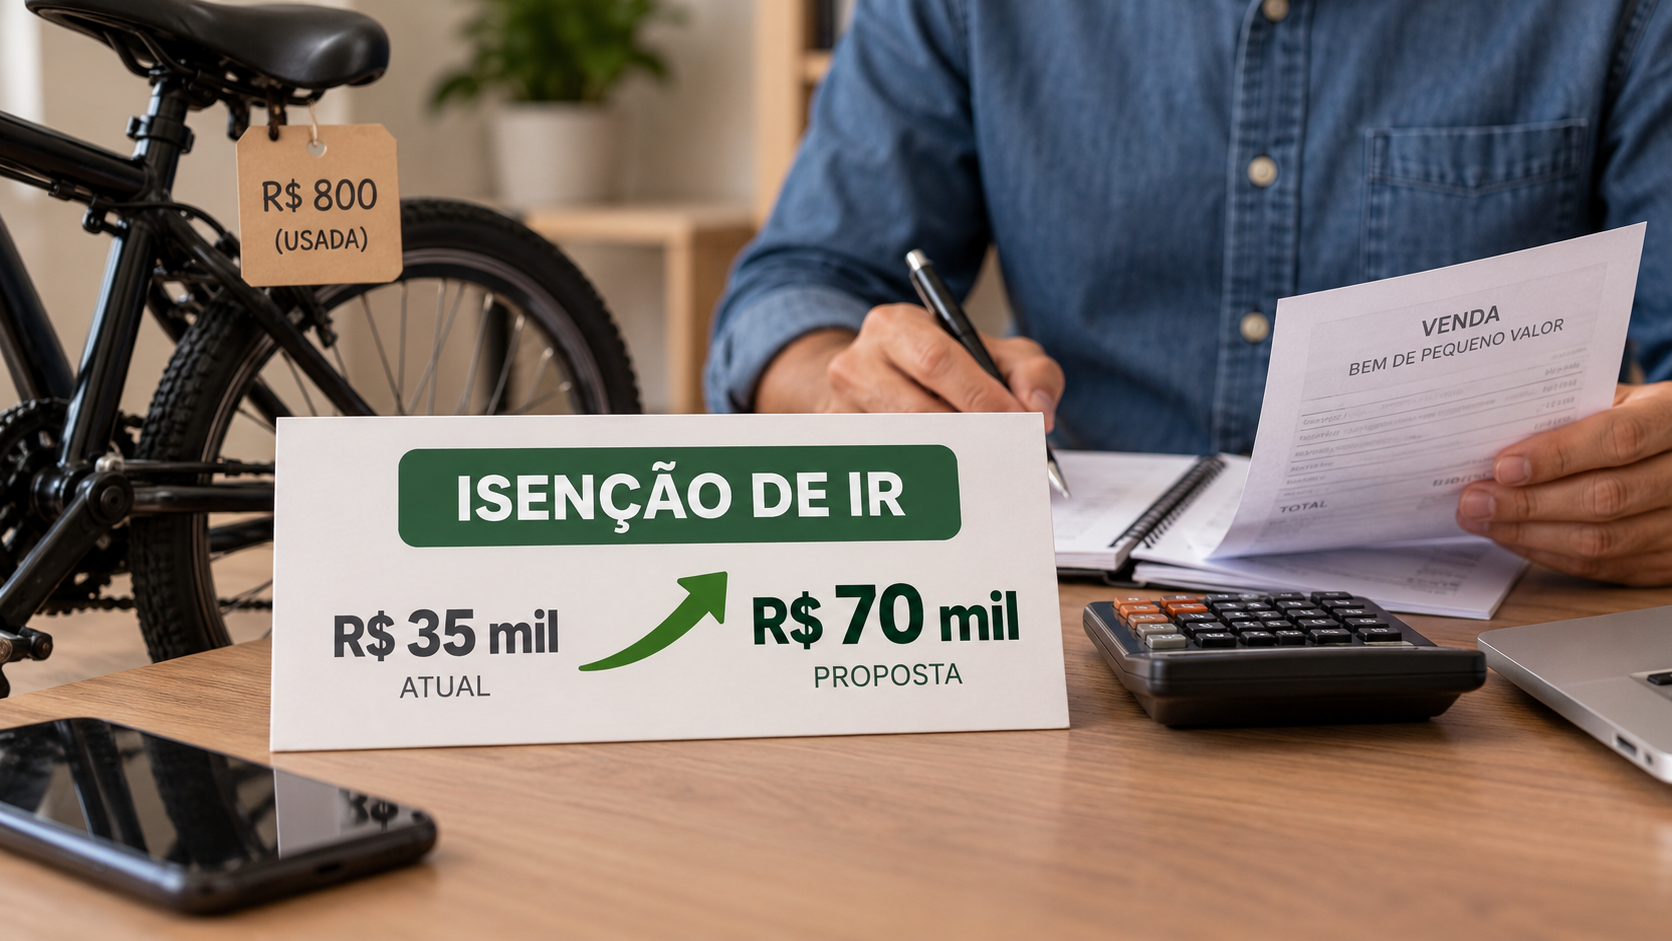
Um projeto em análise na Câmara dos Deputados prevê a atualização do limite usado para a isenção do Imposto de Renda sobre a venda de bens de pequeno valor. Pela proposta, a faixa atualmente fixada em R$ 35 mil poderia passar para R$ 70 mil.
A mudança ainda depende da tramitação do texto no Congresso Nacional e não altera, por enquanto, a regra em vigor. O projeto trata especificamente do valor de referência considerado para a aplicação da isenção em operações de venda de bens.
Como funciona o limite atual
A legislação do Imposto de Renda prevê uma faixa de isenção para determinadas vendas de bens de pequeno valor. O limite é aplicado ao valor da operação e serve como uma das referências para definir se haverá ou não cobrança relacionada ao ganho obtido na negociação.
Atualmente, a regra considera o teto de R$ 35 mil. Quando a proposta menciona a elevação para R$ 70 mil, portanto, trata-se da ampliação desse valor de referência, e não da criação de uma nova modalidade de imposto ou de uma alteração geral nas regras de tributação.
O projeto foi apresentado com o objetivo de atualizar o limite previsto na legislação. A justificativa para a mudança está relacionada à defasagem do valor utilizado como parâmetro para classificar as operações de pequeno valor.
O que o projeto pretende mudar
O texto em análise propõe dobrar o limite atual. Se for aprovado e entrar em vigor, vendas de bens dentro da nova faixa poderão ficar abrangidas pela isenção, observadas as demais condições previstas na legislação.
Na prática, o valor de R$ 70 mil passaria a ocupar o lugar do teto de R$ 35 mil para esse tipo de operação. A alteração ampliaria o alcance da regra de isenção, mas não produziria efeitos imediatos porque o projeto ainda precisa seguir o processo legislativo.
A proposta não representa uma mudança já incorporada à declaração do Imposto de Renda. Até que haja aprovação, sanção e entrada em vigor de eventual nova lei, permanece válido o limite atualmente estabelecido.
Por que o valor é relevante para a declaração
O limite de isenção é importante porque ajuda a definir o tratamento tributário de operações com bens de pequeno valor. A venda de um bem pode gerar diferença entre o valor de aquisição e o valor recebido na negociação. Essa diferença é considerada no cálculo do chamado ganho de capital, conforme as regras aplicáveis a cada situação.
Ao elevar a faixa de R$ 35 mil para R$ 70 mil, o projeto amplia o valor das operações que poderiam ser alcançadas pela isenção. O efeito, contudo, dependerá da aprovação da proposta e do texto final que eventualmente for convertido em lei.
O tema interessa a contribuintes que realizam vendas de bens sujeitos à apuração do Imposto de Renda e precisam verificar o tratamento dado a essas operações. A existência de uma proposta em análise não elimina a necessidade de observar a legislação vigente no momento da venda e da declaração.
Proposta ainda está em tramitação
O texto está em análise na Câmara dos Deputados. Como ocorre com projetos de lei, a proposta precisa cumprir as etapas previstas no processo legislativo antes de produzir efeitos. O conteúdo ainda pode ser discutido e alterado durante a tramitação.
Por essa razão, o novo teto de R$ 70 mil não deve ser tratado como regra em vigor. O valor representa o limite previsto no projeto para substituir a referência atual de R$ 35 mil.
A eventual mudança dependerá da aprovação do Congresso Nacional e das demais etapas necessárias para que a norma passe a valer. Até lá, a isenção continua submetida ao limite atualmente previsto na legislação do Imposto de Renda.
Diferença entre proposta e regra vigente
A principal diferença entre o texto em análise e a regra atual está no valor máximo da operação alcançada pela isenção. Hoje, o parâmetro é de R$ 35 mil. O projeto propõe que ele seja ampliado para R$ 70 mil.
Essa distinção é relevante porque projetos em tramitação não têm, por si só, força para modificar obrigações tributárias. O contribuinte deve considerar a norma vigente até que uma eventual alteração seja oficialmente aprovada e passe a produzir efeitos.
Também é necessário separar a discussão sobre o limite de pequeno valor de outras regras do Imposto de Renda. O projeto descrito pela Câmara trata da faixa aplicável à venda de bens e não deve ser confundido com mudanças gerais nas alíquotas, nas deduções ou em outras formas de apuração do tributo.
Próximos passos
A proposta seguirá a tramitação legislativa prevista para projetos em análise na Câmara dos Deputados. Nesse percurso, o texto pode ser examinado pelas instâncias competentes, receber alterações e avançar ou não para as etapas seguintes.
Somente após a conclusão do processo e a entrada em vigor de uma eventual nova lei o limite de R$ 70 mil poderá substituir oficialmente o teto atual. Até que isso ocorra, o valor de R$ 35 mil continua sendo a referência informada na matéria para a isenção relacionada à venda de bens de pequeno valor.
A discussão coloca em pauta a atualização de um parâmetro usado no Imposto de Renda e pode modificar o alcance da isenção caso o projeto seja aprovado. Por enquanto, a mudança é uma proposta em análise, sem efeito imediato para os contribuintes.
Fonte: Agência Câmara de Notícias.